中国が水素への過剰投資にブレーキ、問われる「量より適地」の産業設計
ニュースの概要
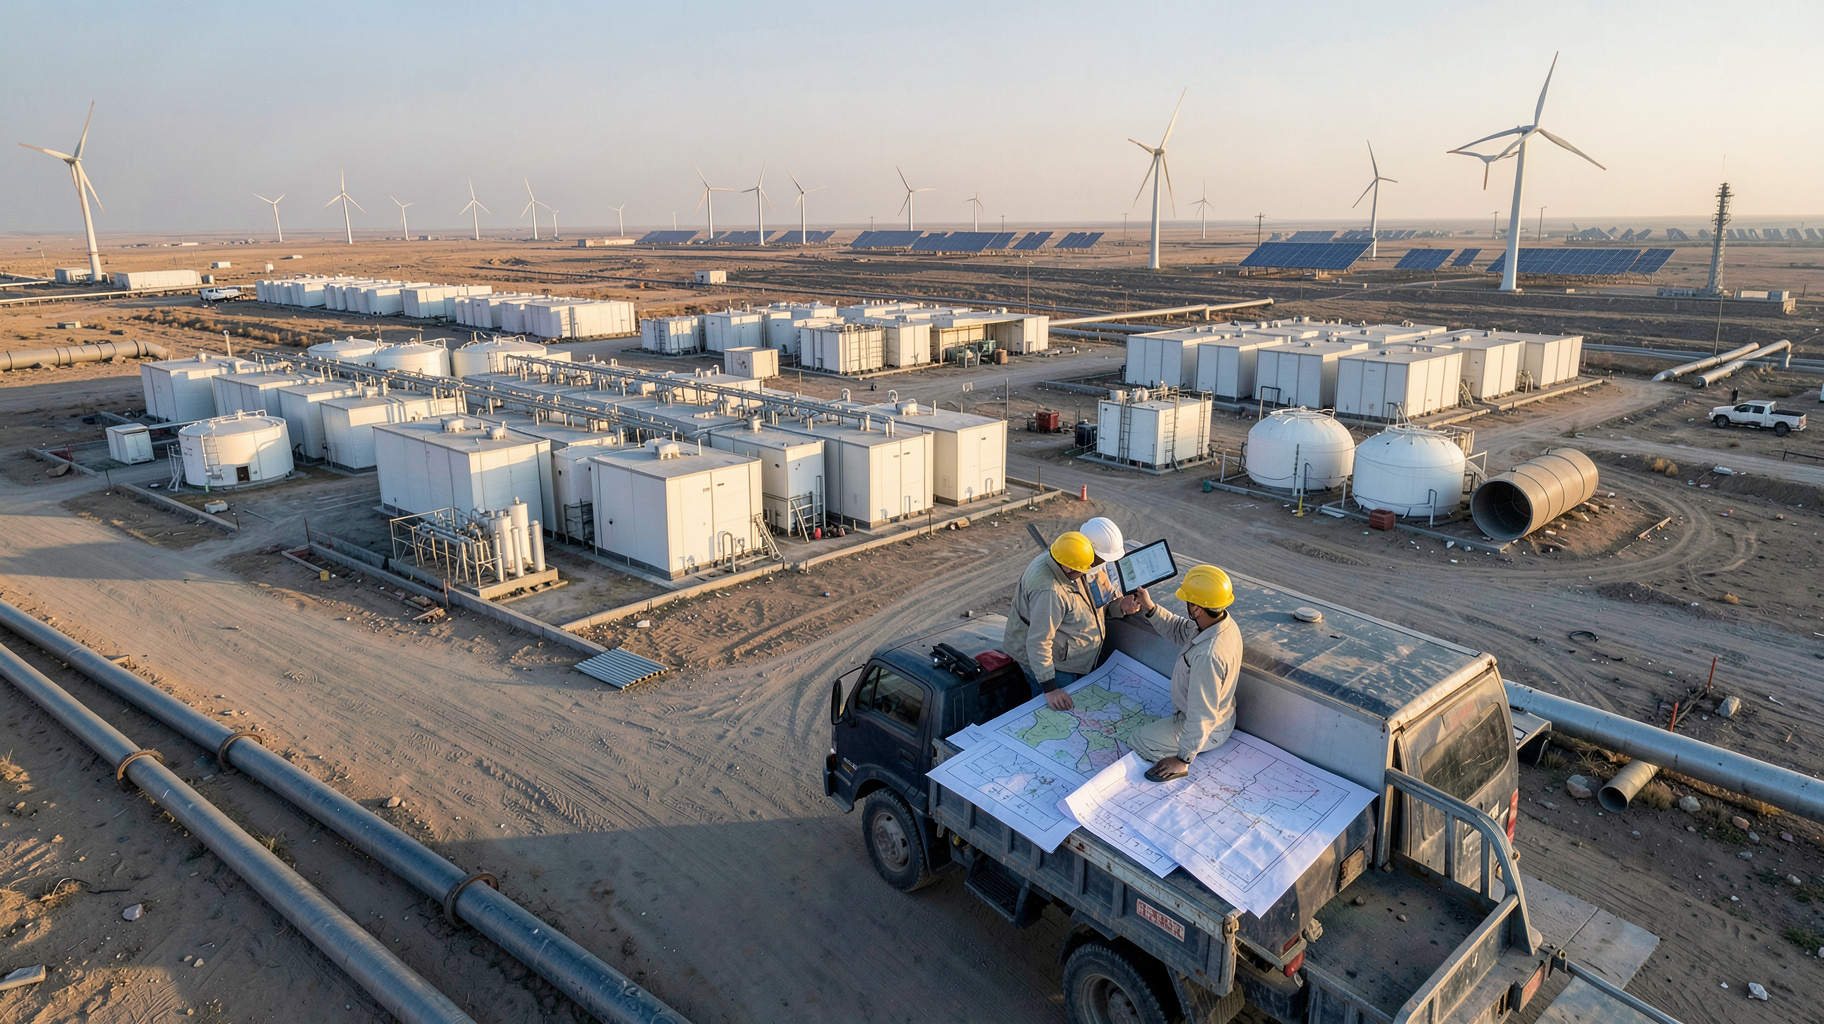
中国政府が、急拡大する水素産業への投資に歯止めをかける準備を進めています。国家発展改革委員会の担当者は、特定の分野で投資が過熱していると認め、主要プロジェクトを全国で合理的に配分する計画をつくっていると説明しました。中国は2030年までにグリーン水素(再生可能エネルギーでつくる水素)の年間生産量を200万トンに引き上げる目標を掲げています。一方で、地方政府どうしが競うように事業を誘致し、資金の浪費や設備の余りを招く懸念が強まっています。目標を下げるのではなく、同じ事業が各地に重なる状況を整理し直す動きといえます。
引用元: 中国、水素産業の過剰投資抑制へ 主要プロジェクトの合理的配分を検討(Bloomberg)
分析・見解
目標は維持したまま、乱立だけを整理する狙い
今回の発言で大事なのは、水素への期待そのものは後退していない点である。200万トンという目標は残し、そこへ向かう道筋の無駄を省こうとしている。
過去にも似た例がある。中国は太陽光パネルや電気自動車の電池で、補助金と地方の競争により一気に生産能力を広げた。その結果、価格が急落し、体力のない企業が退場した。水素でも同じ展開を避けたいという意図が読み取れる。
地方の競争が重複投資を生む仕組み
中国では、地方政府の成果が投資額や新規事業の数で測られやすい。そのため、隣り合う省が同じような電解装置(=水を電気で分解して水素をつくる装置)の工場や製造拠点を競って誘致する。
水素は、風力や太陽光が豊富な内陸部でつくり、需要の多い沿岸部へ運ぶ構図になりやすい。ところが輸送の仕組みが整う前に、生産設備だけが各地で先行して建つ。つくっても使い道や運ぶ手段がなければ、設備は動かない。ここに過剰投資の本質がある。
技術面では、電解装置の価格競争が先に来る
中国メーカーは電解装置で国内の価格競争が激しい。アルカリ型と呼ばれる方式は構造が単純で、価格を下げやすい。需要が計画通りに伸びなければ、工場の稼働率が落ち、値下げ競争が強まる。
日本や欧州の企業には、安い中国製と向き合う圧力になる。ただし、安さだけで事業の質が決まるわけではない。耐久性、保守体制、変動する再生可能エネルギーに合わせた運転の安定性など、長く使うほど差が出る部分は残る。
本当の勝負は、つくる量より使う場所の確保
水素の価値は、つくった時点ではなく、使われた時点で生まれる。製鉄、化学、重量物輸送といった電気に置き換えにくい分野で、継続して買う顧客がいるかが決め手になる。
今回の配分見直しは、需要に近い場所へ事業を集める方向に働くはずだ。結果として、生産地、輸送、利用先をまとめて設計できる大型の計画が選ばれやすくなる。数の競争から、つながりの競争へ移る局面である。
ビジネスへの影響
調達先としての中国製機器を見直す時期
電解装置や関連部品を中国から調達している企業は、価格の安さだけで判断しない方がよい。設備過剰が調整局面に入ると、メーカーの統合や撤退が起こり得る。数年後に保守部品が手に入らない事態も考えられる。
契約では、保証期間、部品供給の継続、メーカーが撤退した場合の対応を文書で確認しておきたい。複数の調達先を持つことも、現実的な備えになる。
日本企業が投資判断で借りられる考え方
中国の事例は、日本の水素計画にも示唆を与える。装置を先に建ててから買い手を探すのではなく、買い手と輸送手段を先に固めることが重要だ。
具体的には、利用先との長期購入の約束、輸送方法の見通し、電力コストの上限を、着工前に数字で確認する。この三点がそろわない案件は、規模を小さく始めて段階的に広げる方が安全である。
市場の変化を早く捉えるための確認項目
今後は、中国のどの事業が優先され、どの地域が絞り込まれるかを継続して追う必要がある。装置の価格推移、主要メーカーの稼働率、新規認可の件数が目安になる。
価格が下がれば導入のコストは下がるが、同時に国内メーカーの競争条件も厳しくなる。自社が装置を売る側か、買う側か、水素を使う側かで、取るべき対応は異なる。立場ごとに、リスクと機会を分けて整理しておきたい。